M&A-Rechnung für Venturing
Wie realistische Investitionsbudgets entstehen
Vor ein paar Wochen sass ich mit der Innovationsleitung eines grossen Familienkonzerns zusammen und half ihnen, eine Zahl zu ermitteln: Was würde es tatsächlich kosten, in echten Investitionen, das Schiff zu wenden?
Derzeit arbeiten wir mit einer Handvoll Familien in genau dieser Lage. Unternehmen, die die Richtung ändern müssen und das wissen. Und von aussen betrachtet ist das Muster fast immer dasselbe. Es wird zu viel in das Bestehende investiert und zu wenig in das, was als Nächstes kommt. Das Handelsblatt nennt es die «Mitteltechnologie-Falle».
Am Ende lag die Zahl, auf die wir kamen, weit über allem, was «vernünftiges Management» je für neue Geschäftsinitiativen zurückgelegt hatte ...
One Insight
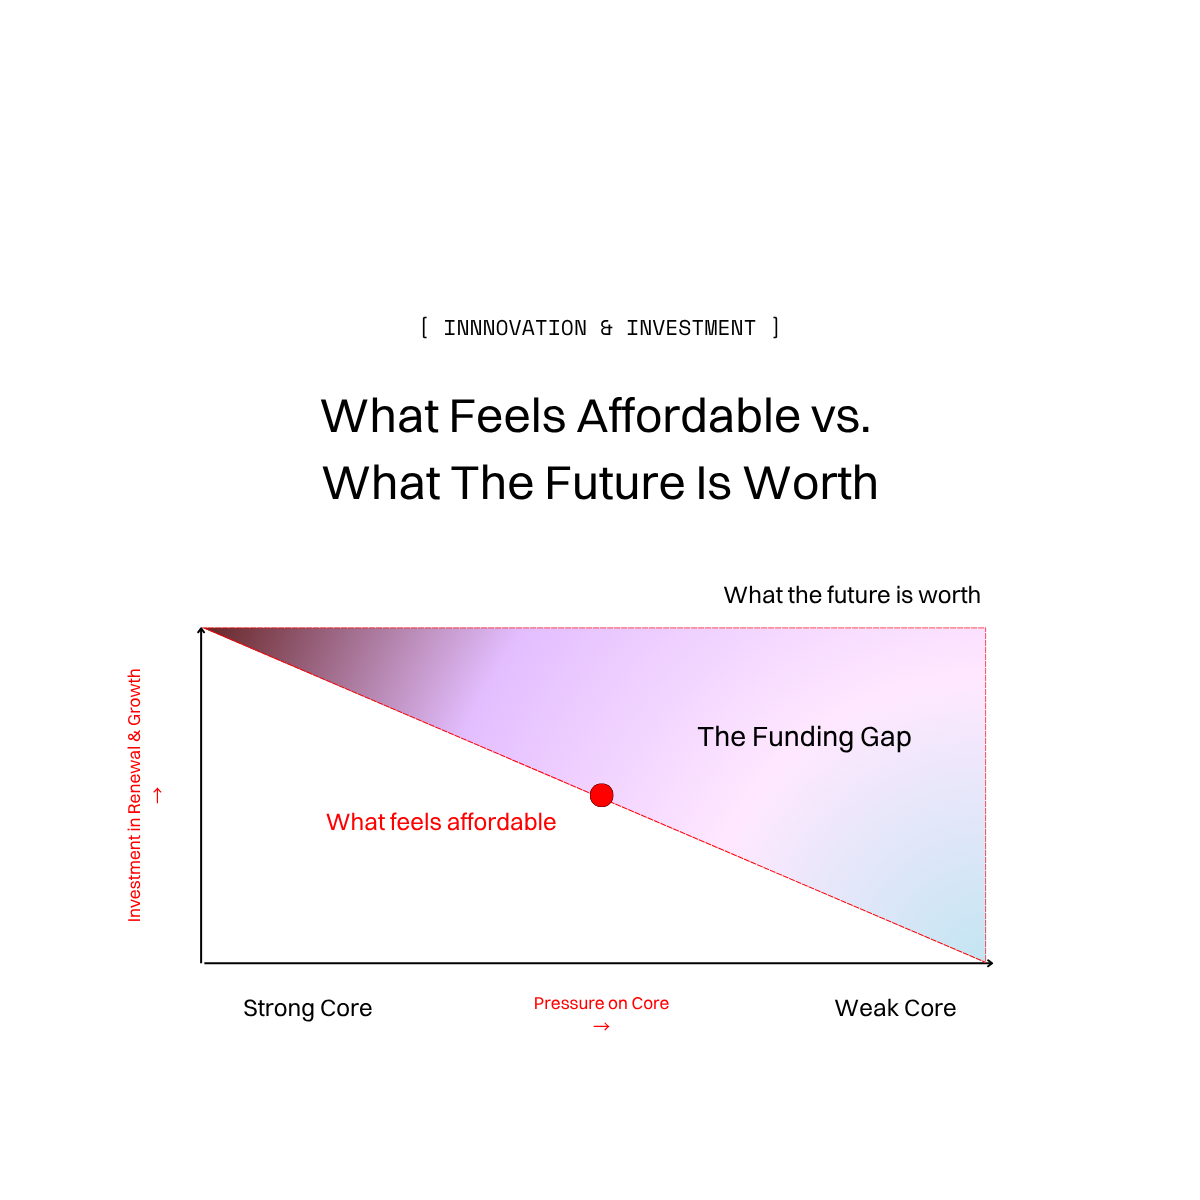
Solange das Kerngeschäft gesund ist, fühlt es sich vernünftig an, das Innovationsbudget an dem auszurichten, was übrig bleibt. Es gibt ja genug Marge.
Das Problem zeigt sich, wenn der Kern schwächer wird: Das «Leistbare» schrumpft, und damit schrumpft auch das Geld für den Ersatzmotor – genau dann, wenn es wachsen müsste. Die Zukunft wird in direktem Verhältnis dazu unterfinanziert, wie dringend man sie braucht. Das ist die Lücke in der Grafik oben, und sie wird umso grösser, je höher der Druck ist.
Die Forschung zum Aufbau neuer Geschäfte in Konzernen kommt immer wieder zum selben unbequemen Punkt. Ventures scheitern nicht in erster Linie an schlechten Ideen oder schwachen Teams. Sondern daran, dass das Budget auf einem Niveau festgelegt wurde, das sich sicher anfühlte, statt aus der Ambition selbst abgeleitet zu sein. Gut geführte, stetige Arbeit, die nie das Momentum erreicht, das Skalierung erfordert.
Der Akquisitionstest
Diesen Perspektivwechsel nutze ich inzwischen in jedem dieser Gespräche. Nicht mehr fragen: «Welches Innovationsbudget können wir rechtfertigen?» Sondern: «Was ist dieser neue Umsatzstrom wert, und welche Investition rechtfertigt dieser Wert?»
Das Handwerkszeug dafür ist längst vorhanden. Es ist genau die Rechnung, die man für ein Unternehmen aufstellen würde, das man kaufen möchte:
Schritt 1 → Die Ambition als Anteil am Kerngeschäft festlegen.
Ambitionierte Unternehmen peilen meist rund 10% ihres Kerngeschäfts als wirklich neuen Umsatz über ein Jahrzehnt an. Ein massvolles Ziel liegt eher bei fünf Prozent – neue Geschäfte, die nicht die Margenstruktur eines Kerns unter strukturellem Druck erben.
Schritt 2 → Den künftigen Umsatzstrom wie eine Akquisition bewerten.
Umsatz prognostizieren, eine realistische Marge ansetzen, einen Marktmultiplikator für den Terminal Value anwenden, mit den Kapitalkosten auf heute abzinsen und dann risikoadjustieren, weil nur ein Teil des Portfolios funktionieren wird.
Was am Ende herauskommt, ist die gerechtfertigte Investition – meist weit über dem, was «vernünftiges Management» zurückgelegt hätte. Diese Zahl ist die ehrliche. Denn sie zeigt, was die Ambition tatsächlich wert ist.
Die Kostenlogik fragt, was leistbar ist. Die Wertlogik fragt, was gerechtfertigt ist. Ist der Kern stark, liegen beide Antworten nah beieinander. Ist der Kern schwach, gehen sie massiv auseinander – und nur eine davon baut einen zweiten Motor.
Ein Rechenbeispiel
Angenommen, das Kerngeschäft macht 100 Mio. pro Jahr. Eine massvolle Ambition für wirklich neuen Umsatz liegt bei etwa einem Zehntel davon – 10 Mio. pro Jahr, in sieben bis zehn Jahren. Nun wird das bewertet wie eine Akquisition:
→ 10 Mio. neuer Umsatz bei 20% Marge → 2 Mio. EBITDA pro Jahr
→ bei einem Marktmultiplikator von 15x → 30 Mio. Terminal Value für das neue Geschäft
→ risikoadjustiert mit 50% Erfolgsquote → 15 Mio.
→ abgezinst mit 7,5% Kapitalkosten → rund 11 Mio. gerechtfertigte Investition
Die ehrliche Zahl hinter einer Zukunft von 10 Mio. liegt also bei rund 11 Mio. – mehr als ein voller Jahresumsatz dieser Zukunft. Meiner Erfahrung nach legt kaum eine Familie unter Druck auch nur annähernd so viel auf den Tisch. Man bemisst es am Leistbaren, landet bei einem Bruchteil davon und wundert sich dann, warum das Neue nie richtig abhebt.
Schritt 3 → Der Trichter und die Disziplin, Projekte zu stoppen
Die Wertlogik sagt, wie viel. Der Trichter sagt, wie man es ausgibt, ohne Geld zu verbrennen. Ein skaliertes Venture kann den Grossteil einer neuen Umsatzlinie tragen, es braucht also vielleicht nur ein oder zwei Überlebende. Um aber auf ein oder zwei Überlebende zu kommen, startet man vielleicht dreissig und stoppt die meisten früh – günstig, solange Ideen noch günstig zu stoppen sind, und mit mehr Mitteln, sobald die Überlebenden skalieren. Die frühen Abbrüche finanzieren die Gewinner.
Und eines wiegt schwerer als das Budget selbst: wer es aufbaut. Erfahrene Builder erzielen ein Vielfaches an neuem Umsatz im Vergleich zu Erstgründern, bei etwa doppelter Erfolgsquote. Ein dreiköpfiges Innovationsteam, das nebenher läuft, kann keine dreissig parallelen Validierungen stemmen, und fünfzehn Venture Builder in ein Traditionsunternehmen zu holen, dauert Jahre, die man nicht hat, wenn der Kern bereits erodiert.
Die Familienindustriellen, die das schaffen – Hilti, das vom Verkauf von Werkzeugen zur Vermietung als gemanagter Service wechselte, Viessmann, das jenseits seines Heizungskerns ein Klimageschäft aufbaute und später mit Milliarden bewertete –, haben sich nicht aus der Lage herausverteidigt. Stattdessen haben diese Unternehmen einen neuen Motor finanziert, solange der alte noch lief.
Fazit
Ein strukturell unter Druck stehendes Kerngeschäft zu verteidigen, verschafft Zeit. Eine Zukunft baut es nicht. Ist der Kern schwach, sollte der neue Motor nicht nach dem bemessen werden, was übrig bleibt, sondern nach dem, was er wert ist – dieses Budget gehört vor dem Kerngeschäft geschützt und in Phasen durch einen Trichter gesteuert, der früh aussortiert. Der Reflex, abzuwarten, bis sich die Lage stabilisiert, ist der teuerste Reflex überhaupt.
One Question
Wenn das Kerngeschäft in den nächsten fünf Jahren weiter erodiert: Welcher neue Umsatzstrom hätte schon heute finanziert werden sollen – und wurde je berechnet, was er tatsächlich wert ist?
One Opportunity
Die gerechtfertigte Investition berechnen und mit Wettbewerbern in der eigenen Nische vergleichen? Einfach bei uns melden – wir haben die Daten.
Bis Donnerstag in zwei Wochen,
Lisa
Gefallen? Die nächste Ausgabe direkt ins Postfach.
Abonnieren