Europas Deep-Tech-Welle
Warum Europa diesmal früh dran ist
Irgendwann um 2018 lud ich den ETH-Quantenprofessor Jonathan Home zur SIX Group ein. Ich hatte dort eine Open-Innovation-Reihe namens «Genie in the Bottle» aufgebaut und geleitet – geniale Köpfe, guter Wein, eine aufkommende Technologie pro Abend. Meine Frage an ihn war einfach: Ist Quantencomputing für die Schweizer Finanzindustrie relevant, und ist es schon so weit?
Die ehrliche Antwort damals: eigentlich nicht, und niemand weiss, wann.
Acht Jahre später sass ich an einem Event, an dem Startups reale Anwendungen von Quantentechnologie präsentierten, und wenige Minuten danach sprach ich mit einem Familienunternehmer, der eine Sport-Streaming-Plattform betreibt. Er erzählte mir, dass er mit einsatzbereitem Quantencomputing endlich bauen könnte, was heute rechnerisch ausser Reichweite liegt: wirklich individuelle Abomodelle, mit Preisen, die sich daran orientieren, was jede einzelne Kundin und jeder einzelne Kunde tatsächlich sehen will.
Was mich an diesem Abend beeindruckte, waren weder die Technologie noch die Startup-Pitches. Es war die Tatsache, dass ein Inhaber eines Traditionsunternehmens genau wusste, wie diese Technologie sein Geschäftsmodell ermöglichen könnte.
One Insight
Ausnahmsweise ist Europa früh dran. Wir alle haben die Geschichte verinnerlicht: Europa erfindet, Amerika kommerzialisiert, und die Marge verlässt den Kontinent. So lief die Software-Ära, wir erlebten sie als Kunden des Stacks von jemand anderem. Die aktuelle Welle sieht anders aus.
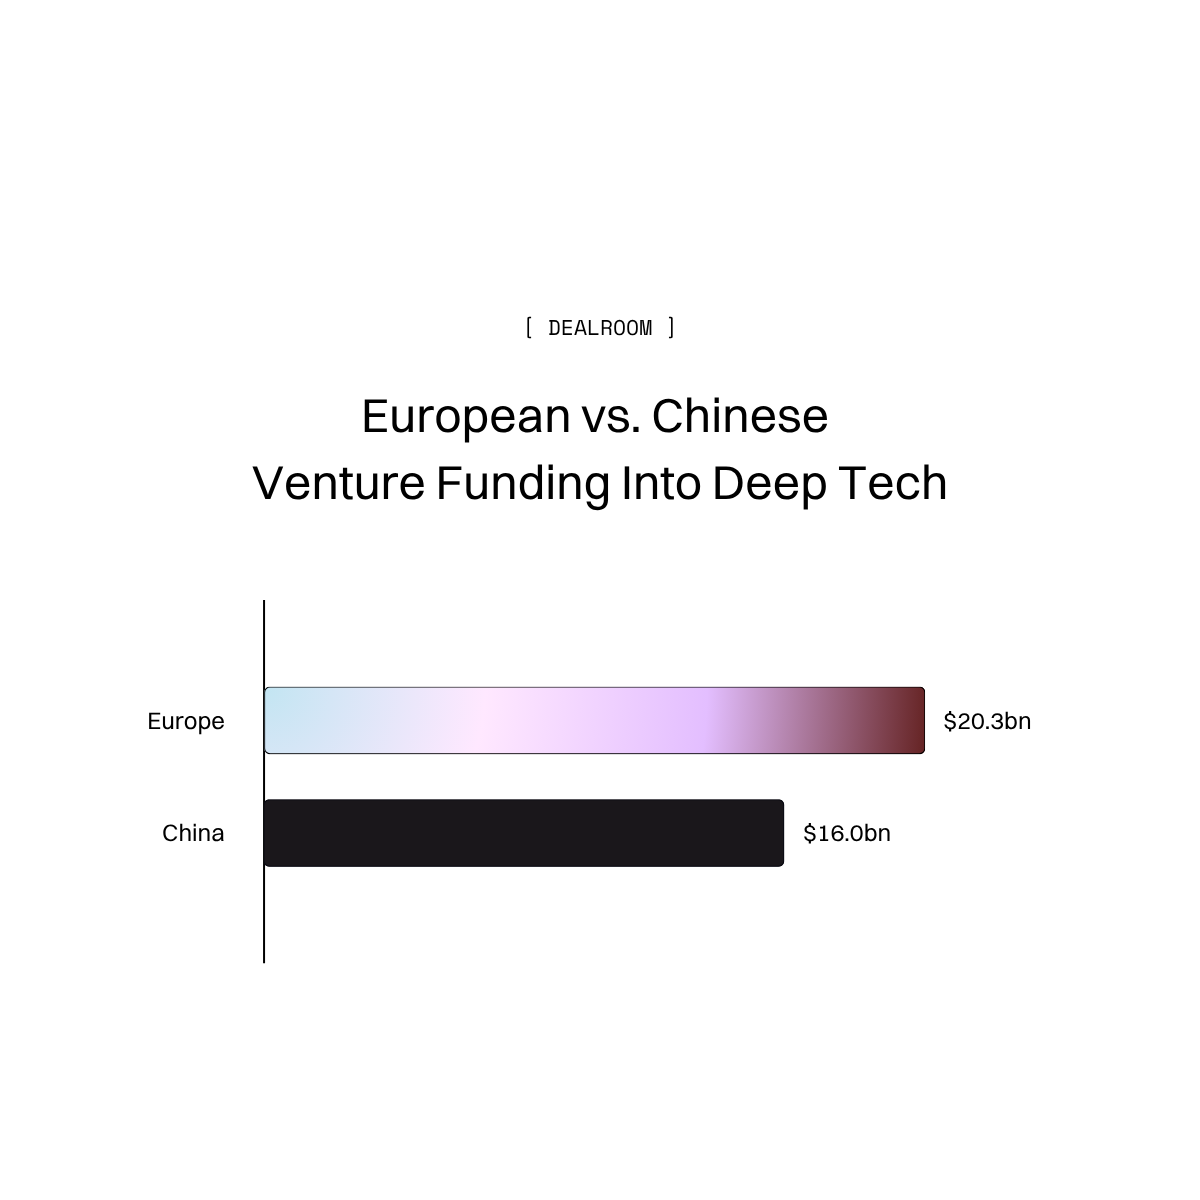
Deep Tech – Quanten, Fusion, neue Materialien, Robotik, Biotech – zieht heute rund ein Drittel des gesamten europäischen Venture Capitals an, und in absoluten Zahlen hat Europa letztes Jahr mehr in Deep Tech investiert als China. Europa führt beim globalen Finanzierungsanteil in Quantensoftware und hält rund 44% des weltweiten Anteils bei fortschrittlichen Materialien. Vor wenigen Wochen hat das Münchner Unternehmen Proxima Fusion EUR 411 Mio. eingesammelt – die grösste Finanzierungsrunde in der europäischen Fusionsgeschichte, mit Google und RWE als Investoren –, um auf Europas erstes kommerzielles Fusionskraftwerk hinzuarbeiten. Und für alle, die dies in der Schweiz oder in Süddeutschland lesen: Allein der Korridor von Zürich über Lausanne bis München umfasst über 1'000 venture-finanzierte Deep-Tech-Startups.
Es gibt einen strukturellen Grund, warum diese Welle zu Europa passt. Diese Welle ist physisch. Reaktoren, Chips, Materialien, Maschinen – Dinge, die ingenieurtechnische Tiefe und industrielle Geduld verlangen. Gespielt wird auf dem Heimterrain der europäischen Industrie. Das heisst: Zum ersten Mal seit einer Generation entstehen die Technologien, die europäische Wertschöpfungsketten neu bauen werden, gleich nebenan bei genau den Unternehmen, deren Wertschöpfungsketten sie neu bauen werden.
Die Frage ist nicht «Welche Technologie gewinnt?», sondern «Wessen Wertschöpfungskette wird zuerst neu gebaut?».
Viele Inhaber behandeln Technologietrends als eine undifferenzierte Wolke: zu viel Lärm, nichts davon dringend, alles das Problem von jemand anderem. Doch diese Felder kommen nicht überall gleichzeitig an. Jedes baut bestimmte Wertschöpfungsketten neu, nach seiner eigenen Uhr.
→ KI baut gerade jeden wissensintensiven Prozess neu: Vertrieb, Service, Engineering, Administration. Die Uhr zeigt: heute.
→ Quantentechnologie baut alles neu, was auf harter Optimierung beruht: Pricing, Risiko, Logistik, Planung. Pilotprojekte laufen in Finanzwesen, Pharma und Logistik, und Europa ist ungewöhnlich gut positioniert, doch realistische kommerzielle Zeithorizonte liegen bei fünf bis zehn Jahren. Die Uhr zeigt: dieses Jahrzehnt, nicht dieses Jahr.
→ Energietechnologien – darunter Fusion – bauen die Kostenstruktur von allem Energieintensiven neu: Fertigung, Chemie, Materialverarbeitung. Die Fusions-Demonstratoren sind für Anfang der 2030er-Jahre geplant. Eine lange Uhr, aber wenn Energie zu den drei grössten Kostenpositionen gehört, eine entscheidende.
→ Biotech und neue Materialien bauen neu, woraus Produkte tatsächlich bestehen – Lebensmittel, Verpackungen, Komponenten, Beschichtungen.
Zwei Fragen machen aus dem Lärm eine Landkarte. Erreicht das Feld meine Wertschöpfungskette – als Input, als Prozess oder als Ersatz für das, was ich verkaufe? Und wann?
Was wir tatsächlich sehen
In unserer Arbeit liegt das Problem selten darin, die Trends nicht zu kennen. Inhaber lesen dieselben Schlagzeilen wie alle anderen. Das Problem ist, dass Betroffenheit und Zeitachse nie getrennt werden: Alles wirkt entweder überhypt oder weit weg, also führt nichts zu einer Entscheidung.
Und wo nichts zu einer Entscheidung führt, gibt es meist auch keine Struktur, die eine tragen könnte. Die meisten Traditionsunternehmen haben Meinungen zu Technologie, aber kein Innovationsportfolio, kein bewusstes Set an Wetten, verteilt über kurz- und langfristige Horizonte, platziert über unterschiedliche Vehikel. Hier ein Pilot mit einem Startup, dort eine Partnerschaft, vielleicht eine kleine Beteiligung oder ein eigenes Venture, wo die Betroffenheit es rechtfertigt. Nicht eine grosse Wette und nicht null Wetten. Ein Portfolio, dimensioniert nach dem, was die eigene Risikofähigkeit erlaubt.
Fazit
Europas nächste Chancen sind keine Liste von Technologien, auf die man wetten sollte. Die Welle hat endlich in Europa begonnen, und sie wird Wertschöpfungsketten eine nach der anderen neu bauen, jede nach ihrer eigenen Uhr. Ohne Innovationsportfolio – echte Wetten, platziert über echte Vehikel – kommt die Wende nach dem Zeitplan von jemand anderem. Das ist die leise Gefahr eines starken Kerngeschäfts: Es fühlt sich lange gut an. Bis es das irgendwann nicht mehr tut.
One Question
Welches dieser Felder erreicht die eigene Wertschöpfungskette zuerst – und weiss man das, oder nimmt man es nur an?
One Opportunity
Save the Date! Family Business meets Venturing
Frühstück in der ViCAFE Roastery, Zürich, am Freitag, 30. Oktober, 9–11 Uhr.
Organisiert von Dawn Ventures, zusammen mit FBN Switzerland und den Special Guests Damian Felchlin von Felchlin Chocolate, Cristina de Mendieta von MCI und Gota Ventures und nicht zuletzt Noah Ghisleni von Forlam Ventures.
Alles in dieser Ausgabe läuft auf einen Schritt hinaus: Familienunternehmen und die Venture-Welt in denselben Raum zu bringen. Genau das tun wir. Ein Morgen mit Kaffee und ehrlichen Gesprächen darüber, was passiert, wenn Familienunternehmen auf Venture setzen – mit NextGens, die auf beiden Seiten des Tisches gesessen haben.
Die offiziellen Einladungen folgen.
Bis Donnerstag in zwei Wochen,
Lisa
Gefallen? Die nächste Ausgabe direkt ins Postfach.
Abonnieren