Wie man ein Portfolio von 130 Ventures aufbaut
Die Fallstudie der Familie Mulliez
1905 übernahm Louis Mulliez eine Garnzwirnerei in Roubaix. Als es an der Zeit war, sie zu übergeben, tat er etwas Ungewöhnliches.
Statt das Unternehmen an einen einzigen Erben zu übertragen (er hatte elf!), gab er mehreren seiner Kinder Kapital, um eigene Ventures zu gründen, und behielt Minderheitsbeteiligungen.
Seine Briefe, von späteren Generationen gelesen, erklären, warum – er wollte nicht, dass seine Kinder im «Schatten des ‹Baums›» aufwuchsen, den er verkörperte.
Fünf Generationen später hat diese Familie mehr als 130 Unternehmen gegründet, darunter Decathlon und Auchan.
One Insight
Eigentum als operative Entscheidung, nicht als rechtliche
Bis 1955 waren Geschwister und Angeheiratete an den Unternehmen der jeweils anderen beteiligt – das Prinzip, das die Familie tous dans tout nennt: alle in allem. 1968 formalisierte die Familie es in einer Holding, der Association Familiale Mulliez, über die Mitglieder ein Portfolio von Anteilen an den Unternehmen der Familie halten statt einer Beteiligung an nur einem.
Diese eine Designentscheidung leistet etwas, was die meisten Familienstrukturen nicht leisten. Damit wird die Gründung eines neuen Unternehmens zu einem kollektiven Upside statt zu einer privaten Wette. Funktioniert das Venture des Cousins, profitieren alle. Das heisst: Niemand in der Familie hat einen strukturellen Grund, auf das Scheitern eines neuen Ventures zu hoffen.
Das zweite Prinzip ist das Spiegelbild: Die Unternehmen unter der Holding sind voneinander unabhängig. Synergien sind möglich, doch Probleme in einem Unternehmen können das Ökosystem nicht mitreissen. Geteiltes Eigentum, getrenntes Risiko.
Die fünfzehn Jahre, in denen nichts geschah
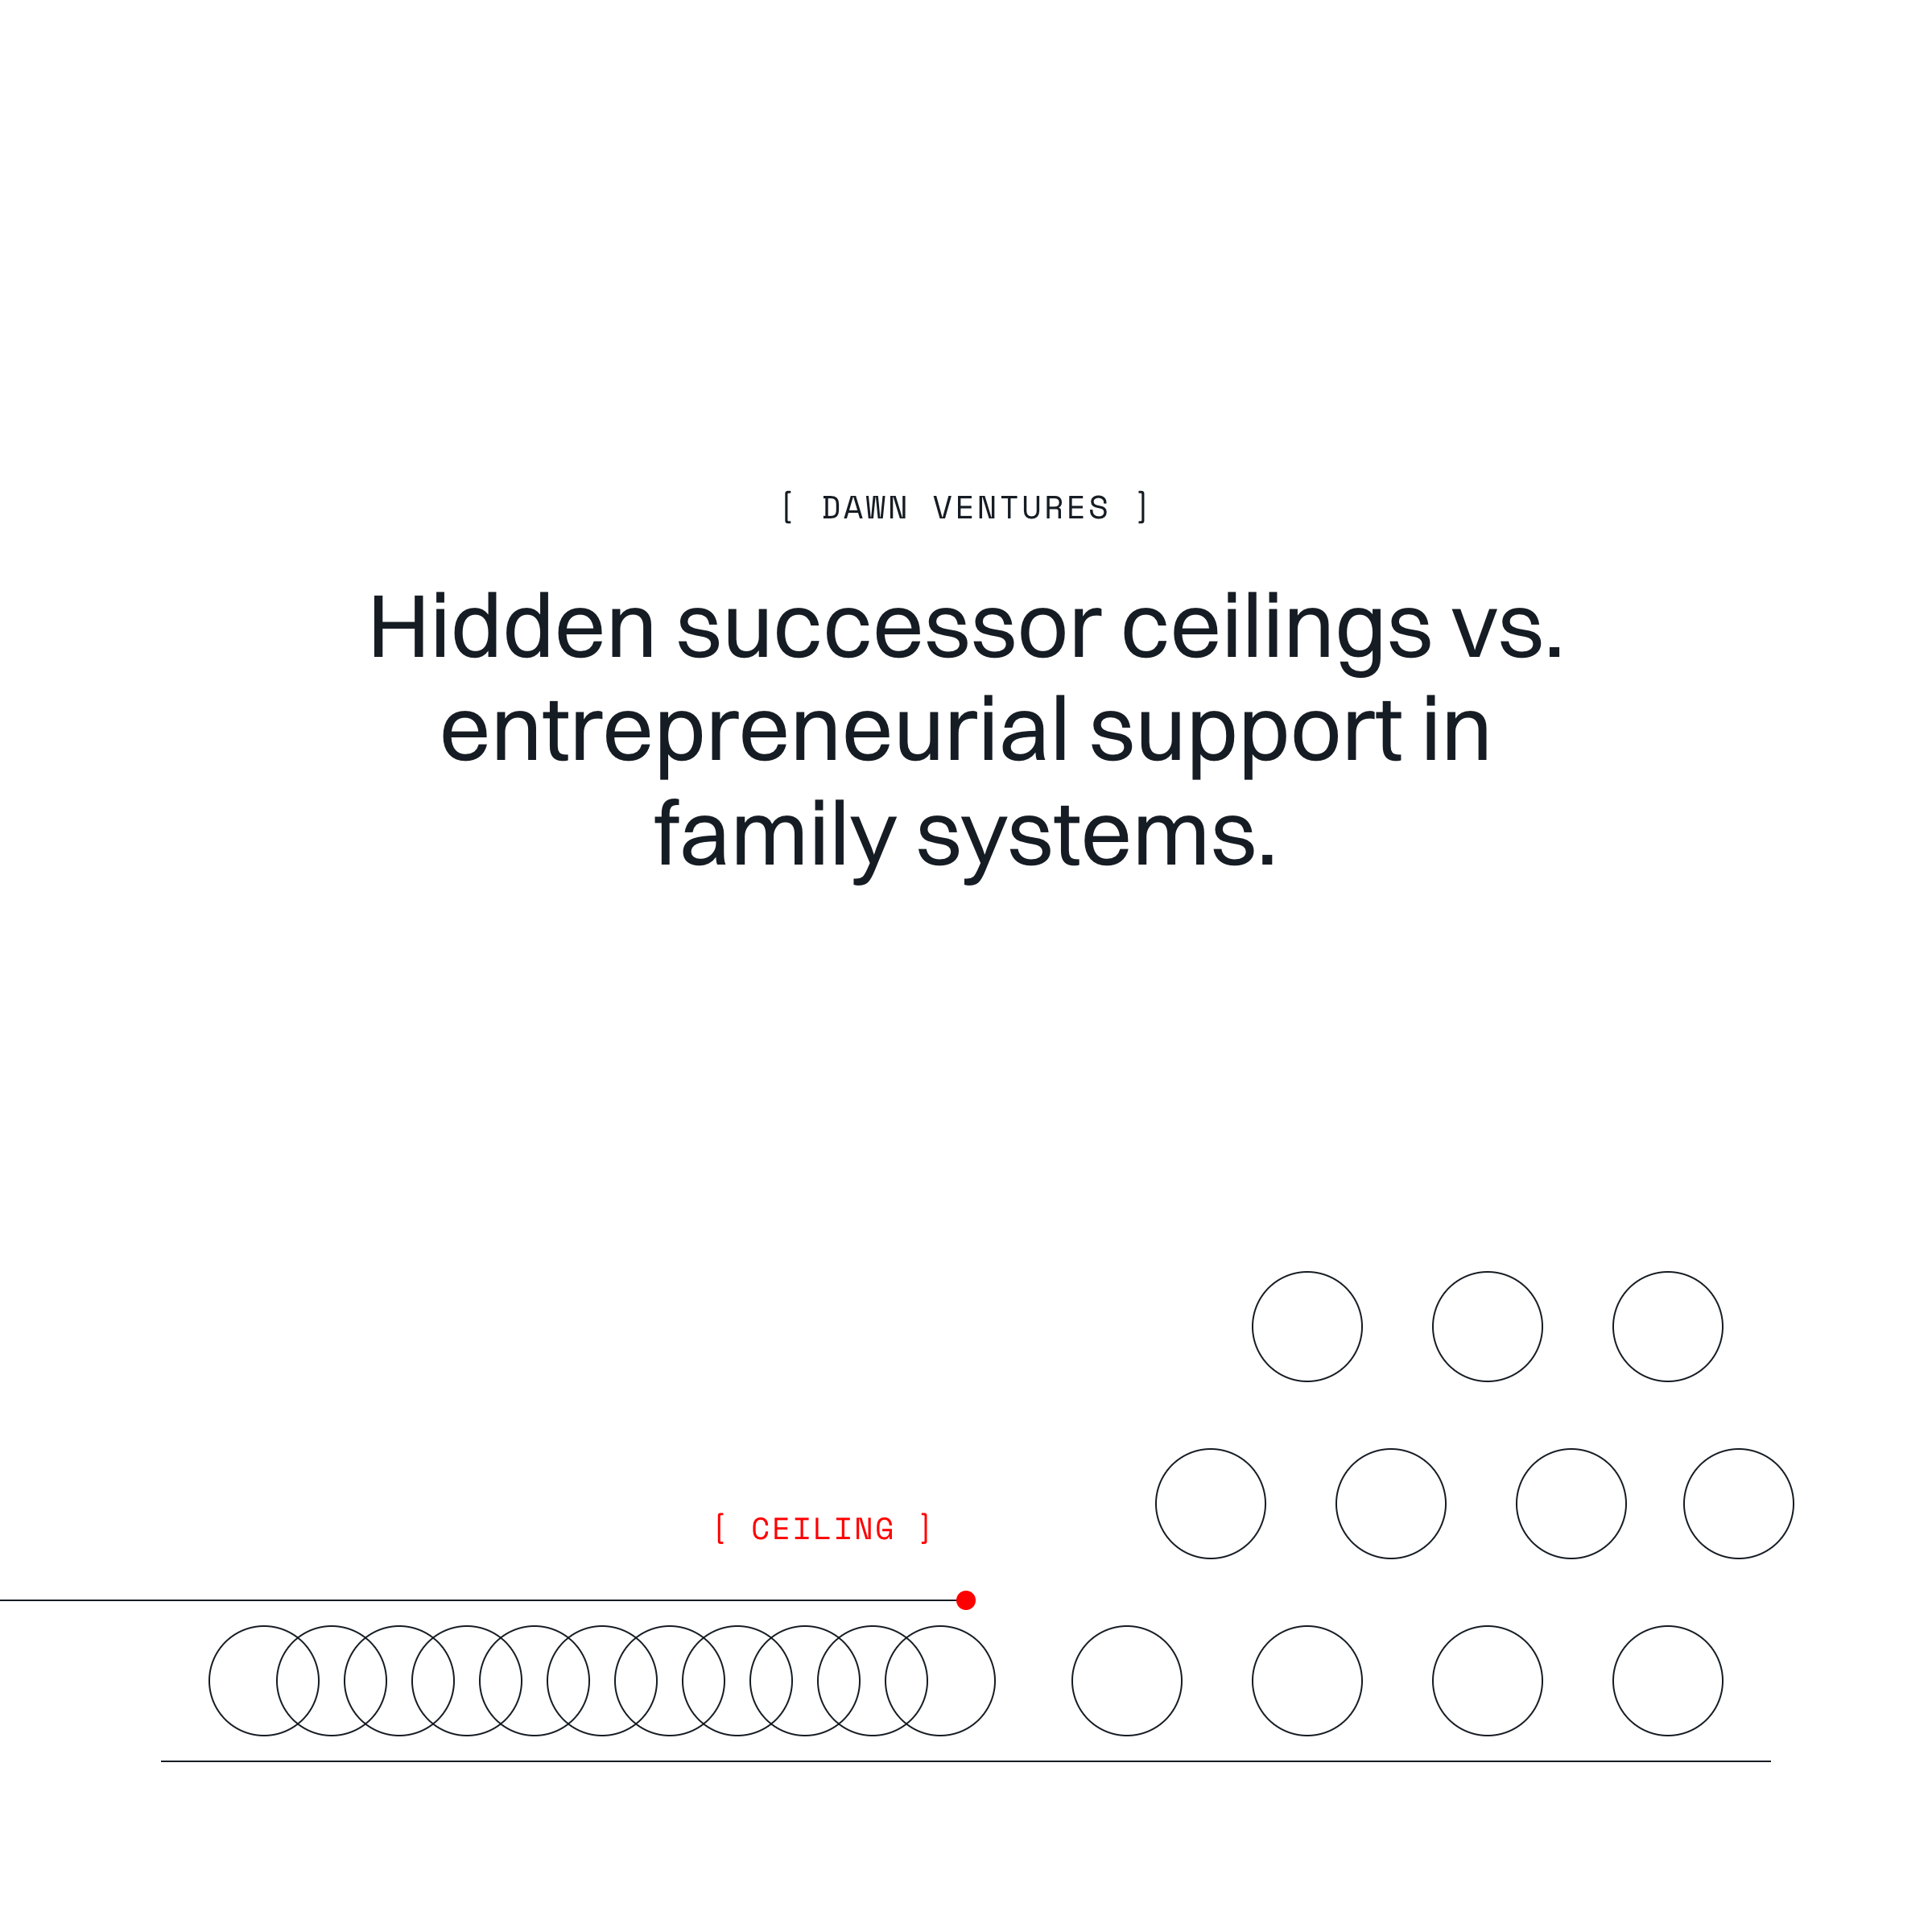
Hier lohnt es sich, genau hinzuschauen. Trotz Eigentumsmodell, Governance, Kapital und Erfolgsbilanz gab es eine Phase von rund fünfzehn Jahren, in der kein Familienmitglied ein Venture innerhalb des Familiensystems gründete.
Gegründet wurde weiterhin. Nur anderswo – um der Kontrolle durch die Familie und der Einschränkung durch Verwandte als Aktionäre zu entgehen. Antoine Mayaud, Mitglied des Familienrats, erkannte die Gefahr klar: Diese Unternehmer würden weiterhin Familienanteile verkaufen, um ihre eigenen Unternehmen zu finanzieren, und irgendwann gäbe es kein gemeinsames Projekt mehr.
Deshalb lancierte die Familie 2002 einen Investmentfonds, CREADEV. Er funktionierte in vielerlei Hinsicht und scheiterte dennoch an dem, wofür er gebaut worden war: Die eigenen Unternehmerinnen und Unternehmer der Familie blieben fern. Der Bewerbungsprozess war komplex, und die Gründer waren nicht bereit, Mehrheitsbeteiligungen abzugeben.
Die Antwort war ein zweites Vehikel mit einfacheren Regeln und gründerfreundlichen Konditionen – der Club des Entrepreneurs. Mehr als vierzig Unternehmer aus der Familie kamen hinzu, mit einer Erfolgsquote über dem, was typische Fonds erreichen. Und Mayaud betont ausdrücklich, dass das Kapital der am wenigsten wertvolle Teil war. Was die Gründer wollten, war Zugang zum Ökosystem: Expertise, Mentoring, massgeschneiderte Boards.
Was das für Unternehmerfamilien bedeutet
Die meisten Familien, die einen Inkubator oder einen Venture-Fonds konzipieren, treffen die Absicht richtig und die Konditionen falsch. Gebaut wird etwas, das die Kontrolle der Familie schützt – und dann wundert man sich, warum die unternehmerischen Familienmitglieder ausserhalb davon gründen.
Wenn die nächste Generation lieber anderswo gründet, ist das meist kein Loyalitätsproblem. Es ist ein Konditionenproblem. Und es lässt sich diagnostizieren:
→ Wer die Mehrheit an einem Venture hält, das die Familie finanziert
→ Wie lang der Genehmigungsweg ist, in Wochen
→ Was ein Gründer neben Geld bekommt – Boards, Kunden, Glaubwürdigkeit
→ Ob ein gescheitertes Venture eine Laufbahn innerhalb der Familie beendet
Es gibt sogar einen Forschungsbefund, der das dringlich statt theoretisch machen sollte. Auf Basis schwedischer Bevölkerungsdaten zu 8'274 potenziellen Nachfolgerinnen und Nachfolgern fanden Sieger und Kollegen heraus, dass Nachkommen, die vor einer Übergabe ein eigenes Venture gegründet hatten, mit rund 83% höherer Wahrscheinlichkeit später das Familienunternehmen übernahmen als ihre eigenen Geschwister, die das nicht getan hatten. Erst gründen und später nachfolgen sind aufeinanderfolgende Schritte, keine Alternativen.
Das verändert die ganze Frage. Es geht nicht darum, das Gründen innerhalb der Familie leicht zu machen, damit niemand geht. Es geht darum, dass Unternehmertum der Weg ist, auf dem die nächste Generation überhaupt fähig wird, etwas zu führen.
Fazit
Das System Mulliez überstand in den 1990er-Jahren beinahe einen Verkauf, als die ältere Generation an der nächsten zweifelte und ernsthaft erwog, das gesamte Portfolio zu verkaufen. Die Wende brachten jüngere Mitglieder, die eine dritte Option vorschlugen: Bestehendes behalten und weiterbauen.
Mayauds Warnung vor desinteressierten Erben ist der Satz, den ich in den meisten Familienholdings an die Wand hängen würde: Das schlimmste Ergebnis in einer unternehmerischen Familie ist eine Generation, die nur noch Dividenden kassiert.
Das verhindert man nicht mit einer Dividendenpolitik. Man verhindert es, indem man es einfach macht – und attraktiv zu den Konditionen, die für Gründer zählen –, innerhalb des Familienperimeters etwas aufzubauen.
One Question
Wenn jemand aus der Familie nächstes Jahr ein Unternehmen gründen wollte – würde das innerhalb der eigenen Struktur geschehen oder ausserhalb?
One Opportunity
Wer sich gerade mit diesen Fragen beschäftigt: Am besten denkt man sie in einem Raum mit anderen durch, die dasselbe erleben.
Hier bin ich anzutreffen:
→ an der Swiss Family Business Conference in Zürich nächste Woche
→ an der Pioneers MyWay Conference in Berlin im September
→ an unserem eigenen NextGen Circle in Zürich im Oktober
Letzterer ist unser eigenes kleines Format, gemacht für genau solche Gespräche: wie man innerhalb einer Familienstruktur aufbaut.
Anmelden und vorbeischauen, wenn es sich einrichten lässt!
Bis Donnerstag in zwei Wochen,
Lisa
Gefallen? Die nächste Ausgabe direkt ins Postfach.
Abonnieren